Domain beimischung.de kaufen?
Wir ziehen mit dem Projekt
beimischung.de um.
Sind Sie am Kauf der Domain
beimischung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beimischung.de kaufen?
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Welches Element ist kein Bestandteil einer Division?
Welches Element ist kein Bestandteil einer Division? In einer Division gibt es normalerweise vier Elemente: der Dividend, der Divisor, das Ergebnis und der Rest. Der Dividend ist die Zahl, die geteilt wird, der Divisor ist die Zahl, durch die geteilt wird, das Ergebnis ist das Ergebnis der Division und der Rest ist die Zahl, die übrig bleibt, wenn die Division nicht genau aufgeht. Daher ist der Rest das Element, das nicht immer Teil einer Division ist, da nicht alle Divisionen einen Rest haben. **


Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
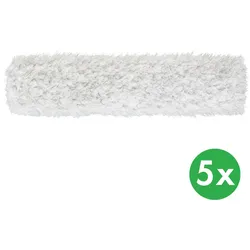
Einwascherbezug mit Beimischung von hartem Flor, 35 cmBezug mit Beimischung von scharfem Flor zur Erreichung einer besseren mechanischen Reinigung. Er bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Beim Waschen keinen Weichspüler verwenden.85,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche vielseitige Zutat ist ein wesentlicher Bestandteil vieler Gerichte und Rezepte weltweit?
Knoblauch ist eine vielseitige Zutat, die in vielen verschiedenen Küchen auf der ganzen Welt verwendet wird. Es verleiht Gerichten einen intensiven Geschmack und wird sowohl roh als auch gekocht verwendet. Knoblauch ist ein unverzichtbarer Bestandteil vieler traditioneller Rezepte und wird für seine gesundheitlichen Vorteile geschätzt. **
-
Wie kann man den Anteil eines bestimmten Elements in einer Mischung berechnen?
Man kann den Anteil eines bestimmten Elements in einer Mischung berechnen, indem man die Masse des Elements durch die Gesamtmasse der Mischung multipliziert und das Ergebnis mit 100 multipliziert. Dies ergibt den prozentualen Anteil des Elements in der Mischung. Alternativ kann man auch die Anzahl der Atome oder Moleküle des Elements durch die Gesamtanzahl der Atome oder Moleküle in der Mischung teilen und das Ergebnis mit 100 multiplizieren. **
-
Wie kann man den Anteil von verschiedenen Substanzen in einer Mischung berechnen?
Man kann den Anteil von verschiedenen Substanzen in einer Mischung berechnen, indem man das Gewicht oder Volumen jeder Substanz misst und dann durch die Gesamtmenge der Mischung teilt. Dies ergibt den prozentualen Anteil jeder Substanz. Alternativ kann man auch die Konzentration jeder Substanz in der Mischung durch chemische Analyse bestimmen. **
-
Ist Hefeextrakt ein Zusatzstoff?
Ist Hefeextrakt ein Zusatzstoff? Hefeextrakt ist ein natürlicher Bestandteil von Hefe und wird oft als Geschmacksverstärker in Lebensmitteln verwendet. Es wird aus Hefe gewonnen und enthält viele natürliche Nährstoffe wie Proteine, Vitamine und Mineralien. Obwohl es als Zusatzstoff betrachtet werden kann, wird Hefeextrakt oft als natürlicher und gesünderer Ersatz für künstliche Geschmacksverstärker angesehen. Es ist wichtig, die Herkunft und Verwendung von Hefeextrakt zu verstehen, um festzustellen, ob es als Zusatzstoff in einem bestimmten Produkt verwendet wird. **


Ist Hefe ein Zusatzstoff?
Nein, Hefe ist kein Zusatzstoff, sondern ein natürlicher Mikroorganismus, der in der Natur vorkommt. Hefe wird häufig als Backtriebmittel in der Lebensmittelproduktion verwendet, um Teige aufgehen zu lassen und ihnen eine luftige Konsistenz zu verleihen. Sie wird auch zur Herstellung von Bier, Wein und anderen fermentierten Getränken verwendet. Im Gegensatz zu Zusatzstoffen wie Konservierungsstoffen oder Farbstoffen ist Hefe ein natürlicher Bestandteil vieler Lebensmittel und wird seit Jahrhunderten in der Küche eingesetzt. **
Ist Aroma ein Zusatzstoff?
Ist Aroma ein Zusatzstoff? Aroma ist tatsächlich ein Zusatzstoff, der Lebensmitteln zugesetzt wird, um ihren Geschmack oder Geruch zu verbessern. Es handelt sich um eine Mischung aus verschiedenen chemischen Verbindungen, die natürlichen oder künstlichen Ursprungs sein können. Aromen werden häufig in verarbeiteten Lebensmitteln, Getränken, Süßigkeiten und anderen Produkten eingesetzt, um den Geschmack zu verstärken oder zu verändern. Es ist wichtig zu beachten, dass Aromen strengen Vorschriften und Kontrollen unterliegen, um sicherzustellen, dass sie für den Verzehr unbedenklich sind. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Einwascherbezug mit Beimischung von hartem Flor, 35 cmBezug mit Beimischung von scharfem Flor zur Erreichung einer besseren mechanischen Reinigung. Er bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Beim Waschen keinen Weichspüler verwenden.85,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Welches Element ist kein Bestandteil einer Division?
Welches Element ist kein Bestandteil einer Division? In einer Division gibt es normalerweise vier Elemente: der Dividend, der Divisor, das Ergebnis und der Rest. Der Dividend ist die Zahl, die geteilt wird, der Divisor ist die Zahl, durch die geteilt wird, das Ergebnis ist das Ergebnis der Division und der Rest ist die Zahl, die übrig bleibt, wenn die Division nicht genau aufgeht. Daher ist der Rest das Element, das nicht immer Teil einer Division ist, da nicht alle Divisionen einen Rest haben. **
-
Welche vielseitige Zutat ist ein wesentlicher Bestandteil vieler Gerichte und Rezepte weltweit?
Knoblauch ist eine vielseitige Zutat, die in vielen verschiedenen Küchen auf der ganzen Welt verwendet wird. Es verleiht Gerichten einen intensiven Geschmack und wird sowohl roh als auch gekocht verwendet. Knoblauch ist ein unverzichtbarer Bestandteil vieler traditioneller Rezepte und wird für seine gesundheitlichen Vorteile geschätzt. **
-
Wie kann man den Anteil eines bestimmten Elements in einer Mischung berechnen?
Man kann den Anteil eines bestimmten Elements in einer Mischung berechnen, indem man die Masse des Elements durch die Gesamtmasse der Mischung multipliziert und das Ergebnis mit 100 multipliziert. Dies ergibt den prozentualen Anteil des Elements in der Mischung. Alternativ kann man auch die Anzahl der Atome oder Moleküle des Elements durch die Gesamtanzahl der Atome oder Moleküle in der Mischung teilen und das Ergebnis mit 100 multiplizieren. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Anteil von verschiedenen Substanzen in einer Mischung berechnen?
Man kann den Anteil von verschiedenen Substanzen in einer Mischung berechnen, indem man das Gewicht oder Volumen jeder Substanz misst und dann durch die Gesamtmenge der Mischung teilt. Dies ergibt den prozentualen Anteil jeder Substanz. Alternativ kann man auch die Konzentration jeder Substanz in der Mischung durch chemische Analyse bestimmen. **
-
Ist Hefeextrakt ein Zusatzstoff?
Ist Hefeextrakt ein Zusatzstoff? Hefeextrakt ist ein natürlicher Bestandteil von Hefe und wird oft als Geschmacksverstärker in Lebensmitteln verwendet. Es wird aus Hefe gewonnen und enthält viele natürliche Nährstoffe wie Proteine, Vitamine und Mineralien. Obwohl es als Zusatzstoff betrachtet werden kann, wird Hefeextrakt oft als natürlicher und gesünderer Ersatz für künstliche Geschmacksverstärker angesehen. Es ist wichtig, die Herkunft und Verwendung von Hefeextrakt zu verstehen, um festzustellen, ob es als Zusatzstoff in einem bestimmten Produkt verwendet wird. **
-
Ist Hefe ein Zusatzstoff?
Nein, Hefe ist kein Zusatzstoff, sondern ein natürlicher Mikroorganismus, der in der Natur vorkommt. Hefe wird häufig als Backtriebmittel in der Lebensmittelproduktion verwendet, um Teige aufgehen zu lassen und ihnen eine luftige Konsistenz zu verleihen. Sie wird auch zur Herstellung von Bier, Wein und anderen fermentierten Getränken verwendet. Im Gegensatz zu Zusatzstoffen wie Konservierungsstoffen oder Farbstoffen ist Hefe ein natürlicher Bestandteil vieler Lebensmittel und wird seit Jahrhunderten in der Küche eingesetzt. **
-
Ist Aroma ein Zusatzstoff?
Ist Aroma ein Zusatzstoff? Aroma ist tatsächlich ein Zusatzstoff, der Lebensmitteln zugesetzt wird, um ihren Geschmack oder Geruch zu verbessern. Es handelt sich um eine Mischung aus verschiedenen chemischen Verbindungen, die natürlichen oder künstlichen Ursprungs sein können. Aromen werden häufig in verarbeiteten Lebensmitteln, Getränken, Süßigkeiten und anderen Produkten eingesetzt, um den Geschmack zu verstärken oder zu verändern. Es ist wichtig zu beachten, dass Aromen strengen Vorschriften und Kontrollen unterliegen, um sicherzustellen, dass sie für den Verzehr unbedenklich sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.